tomas.janecek@janecekgroup.cz
Restrukturalizace úvěru je proces, při kterém dochází k oficiální změně původních podmínek úvěrové smlouvy po dohodě mezi podnikatelem a bankou.
Cílem není dluh odpustit, ale upravit splátkový kalendář a parametry úvěru tak, aby odpovídaly aktuálním finančním možnostem vaší firmy.
Z pohledu banky jde o preventivní krok – je pro ni výhodnější dohodnout se na nových podmínkách, než řešit nesplácený podnikatelský úvěr, vymáháním nebo insolvencí klienta.
Podle vaší konkrétní situace a hloubky finančních potíží může banka navrhnout jedno nebo kombinaci následujících řešení:
1. Odklad splátek jistiny (moratorium): Po sjednané období (obvykle 3 až 12 měsíců) platíte bance pouze úroky. Měsíční odliv hotovosti se tím výrazně sníží, což vám poskytne čas na stabilizaci provozu.
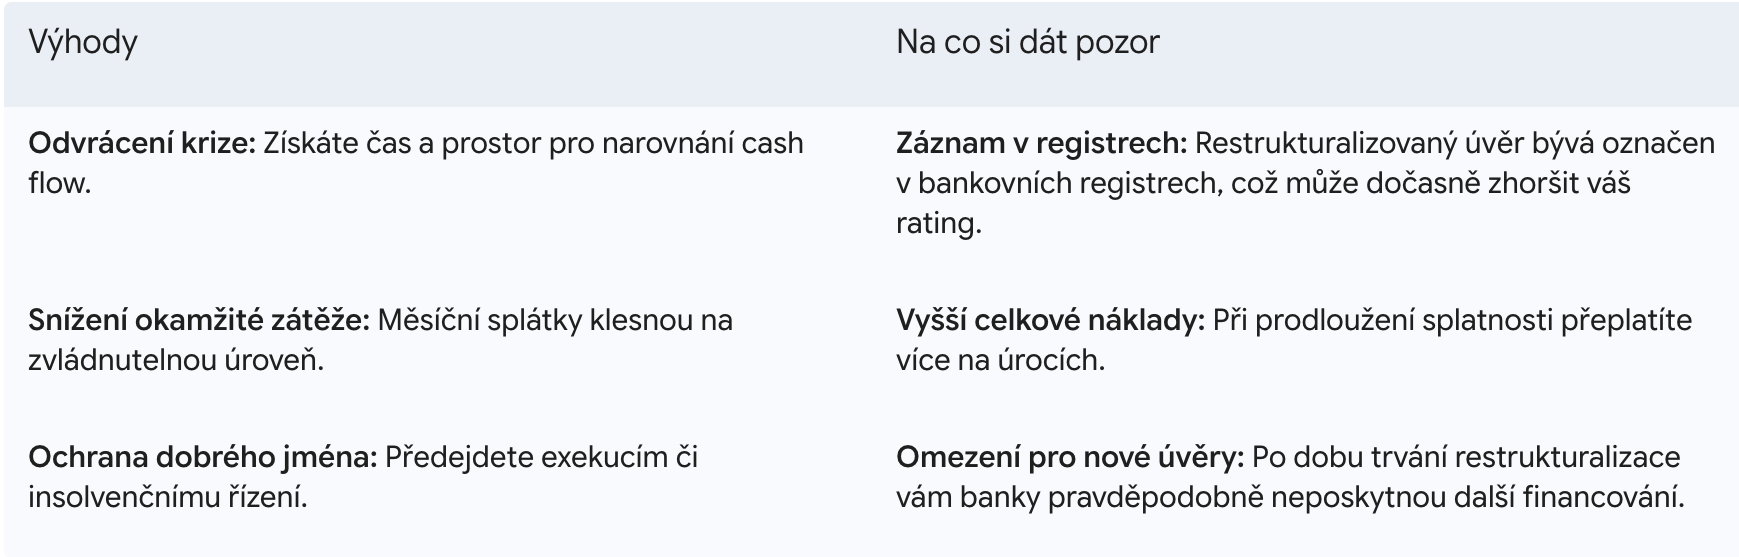
2. Prodloužení doby splatnosti: Rozložením zbývajícího dluhu do delšího časového úseku trvale snížíte výši měsíční splátky. Je však třeba počítat s tím, že kvůli delšímu období úročení celkově zaplatíte na úrocích více.
3. Refinancování či konsolidace úvěrů: Pokud máte více provozních či investičních úvěrů (případně drahé kontokorenty), lze je sloučit do jednoho nového podnikatelského úvěru s přehlednějším splátkovým kalendářem a výhodnější sazbou.
4. Změna úročení nebo doplnění zajištění: Dočasná úprava úrokové sazby, přechod mezi fixní a variabilní sazbou, případně zapojení záruk (např. záruky NRB) či jiné formy ručení, které bance sníží riziko a vám umožní získat lepší podmínky.
Banka nepřistupuje k restrukturalizaci podnikatelského úvěru automaticky. Jde o vyjednávání, které vyžaduje důkladnou přípravu a data.
1. Včasná komunikace: Zásadním krokem je kontaktovat banku dříve, než se dostanete do reálného prodlení se splátkou.
2. Finanční analýza a plán: Banka od vás bude požadovat aktuální účetní výkazy (rozvahu, výsledovku), přehled pohledávek a závazků, a především realistický plán cash flow na další měsíce.
3. Posouzení životaschopnosti: Bankovní rizikový výbor vyhodnotí, zda je váš podnikatelský model dlouhodobě životaschopný a zda navržené změny povedou k úplnému splacení závazků.
4. Podpis dodatku: Pokud banka plán schválí, podepíše se dodatek ke stávající úvěrové smlouvě s novými podmínkami.
Restrukturalizace je účinný nástroj, ale má svá pro a proti:
Pokud se vaše firma dostává do potíží se splácením, nejhorší strategií je přestat komunikovat s bankou. Nemusíte se bát, banky oceňují proaktivní a transparentní přístup.
Vyjednávání s bankou však vyžaduje finanční argumentaci a znalost bankovního jazyka. Nepřipravená žádost nebo špatně sestavený finanční plán mohou vést k zamítnutí restrukturalizace a okamžitému zesplatnění úvěru.
Ve společnosti Poradenství Janeček, s.r.o. pomáháme firmám řešit optimalizaci firemního financování, restrukturalizaci dluhů i jednání s bankovními domy. Působíme jako váš externí CFO a partner, který ochrání zájmy vaší firmy.
Dostala se vaše firma do složitější finanční situace? Volejte +420 605 446 543, nebo pište na tomas.janecek@janecekgroup.cz.